Nº 1 · Vivienda · 25 de setiembre de 2026
Vivienda promovida
¿Qué ciudad construyó y para quién?
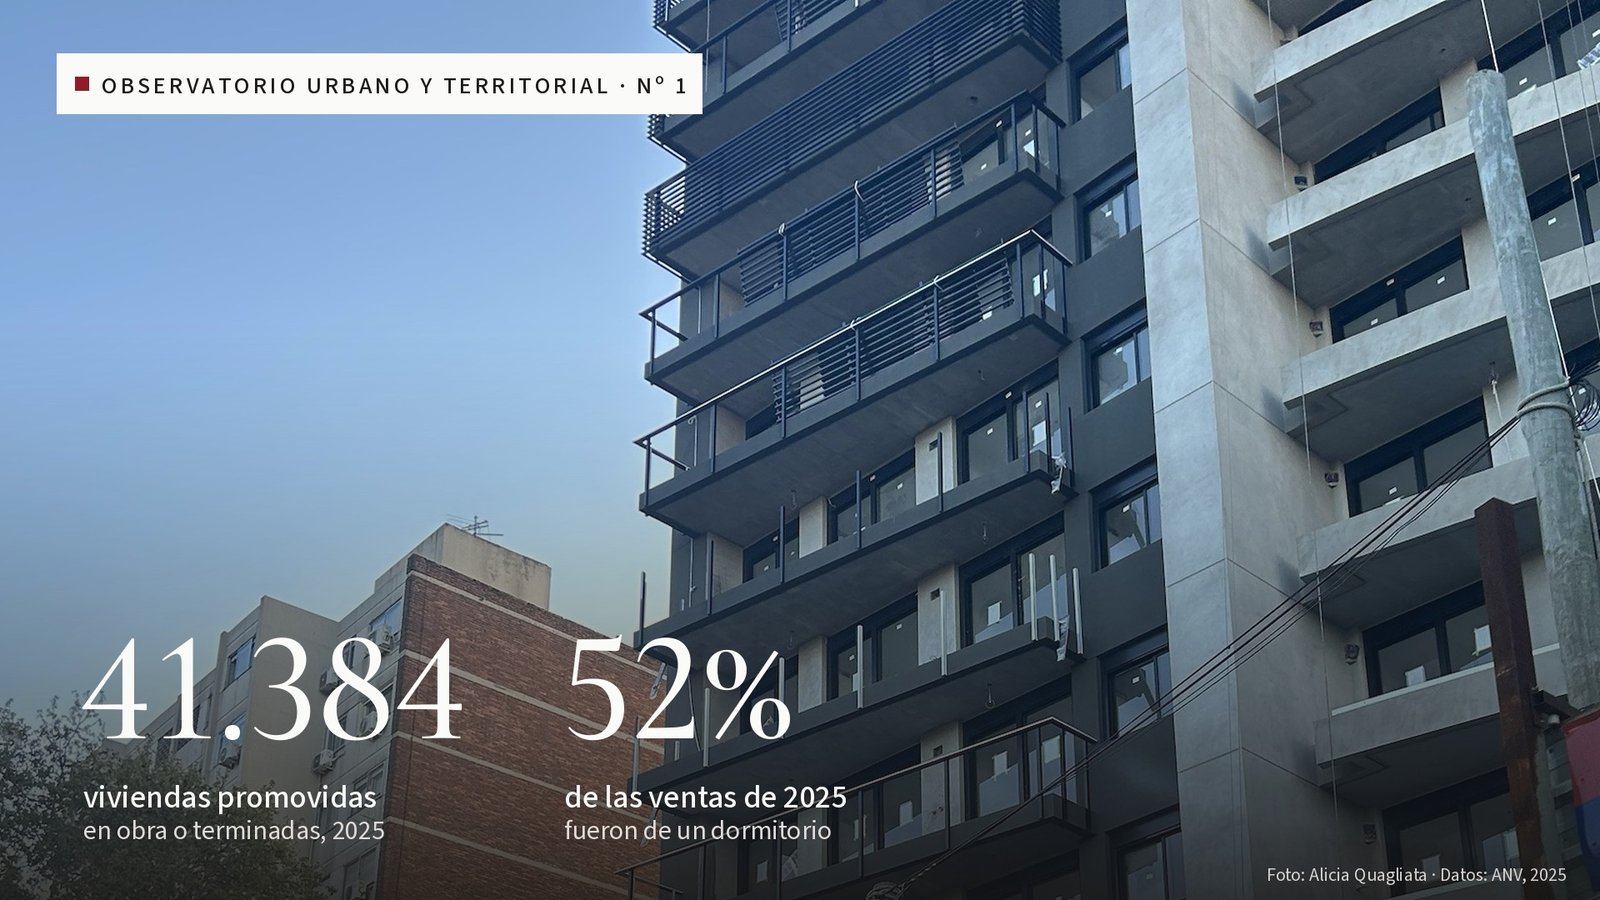
Frente al Parque Batlle, en la proa que forman Avenida Italia y Manuel Albo, avanza una obra que se ve desde varias cuadras. Son dos edificios, uno de trece niveles y otro de tres, unidos por una pasarela que cruza un patio central. Suman 200 unidades entre monoambientes y apartamentos de uno y dos dormitorios, con gimnasio, coworking y terrazas de uso común. En diciembre de 2025, con la obra en marcha, ya se había vendido más de la mitad.
O2 Tower es solo un ejemplo. Como este, cientos de emprendimientos de vivienda promovida cambiaron en la última década el paisaje de barrios como el Cordón, La Blanqueada, Tres Cruces, Parque Batlle, Centro, La Comercial, Buceo, Malvín, Prado, Parque Rodó, Palermo, La Mondiola y Atahualpa, entre otros. Solo en Montevideo, desde que se creó el régimen en 2011 hasta fines de 2025, 760 proyectos registraron ventas ante la Agencia Nacional de Vivienda.
Sobre ese régimen circulan dos relatos. Para unos, es el instrumento que reactivó la construcción de vivienda y renovó zonas enteras de la ciudad. Para otros, es una exoneración fiscal que terminó financiando apartamentos para inversores. Los dos se apoyan en datos parciales, y ninguno alcanza por sí solo para describir lo que ocurrió.
Este ensayo se propone responder una pregunta más precisa: qué produjo la vivienda promovida en sus primeros quince años, dónde, con qué tipologías y para qué compradores, y en qué medida ese resultado se corresponde con los objetivos que dieron origen a la ley.
La hipótesis es que el régimen cumplió con eficacia su función de estímulo a la inversión y a la producción de vivienda, y que esa eficacia se consolidó a medida que sus reglas se orientaron al inversor. El acceso de los hogares de ingresos medios y bajos, en cambio, quedó como un objetivo pendiente, que el instrumento en su forma actual no está diseñado para resolver por sí solo.
Una ley pensada para el acceso
La Ley 18.795 fue promulgada en agosto de 2011 con un título que decía mucho de su intención: declarar de interés nacional la mejora de las condiciones de acceso a la vivienda de interés social. Su artículo 3 enumera los objetivos que debían guiar el otorgamiento de beneficios: ampliar significativamente la oferta de vivienda para venta o alquiler, facilitar el acceso de los sectores de ingresos bajos, medios bajos y medios, contribuir a la integración social y al mejor aprovechamiento de la infraestructura ya instalada, mejorar las condiciones de financiamiento y fomentar la innovación tecnológica en la construcción.
El mecanismo era sencillo de enunciar. El artículo 4 faculta al Poder Ejecutivo a exonerar a los proyectos declarados promovidos de los impuestos a la renta, al patrimonio, al valor agregado y a las transmisiones patrimoniales. El Estado renunciaba a una parte de su recaudación y, a cambio, la inversión privada producía vivienda nueva en zonas urbanas con servicios.
La ley combinaba así dos fines: uno cuantitativo, producir más vivienda, y otro distributivo, que esa vivienda llegara a determinados hogares. La historia del régimen es, en buena medida, la historia de cómo se fue ajustando el equilibrio entre ambos.
Tres reglamentaciones, un mismo instrumento
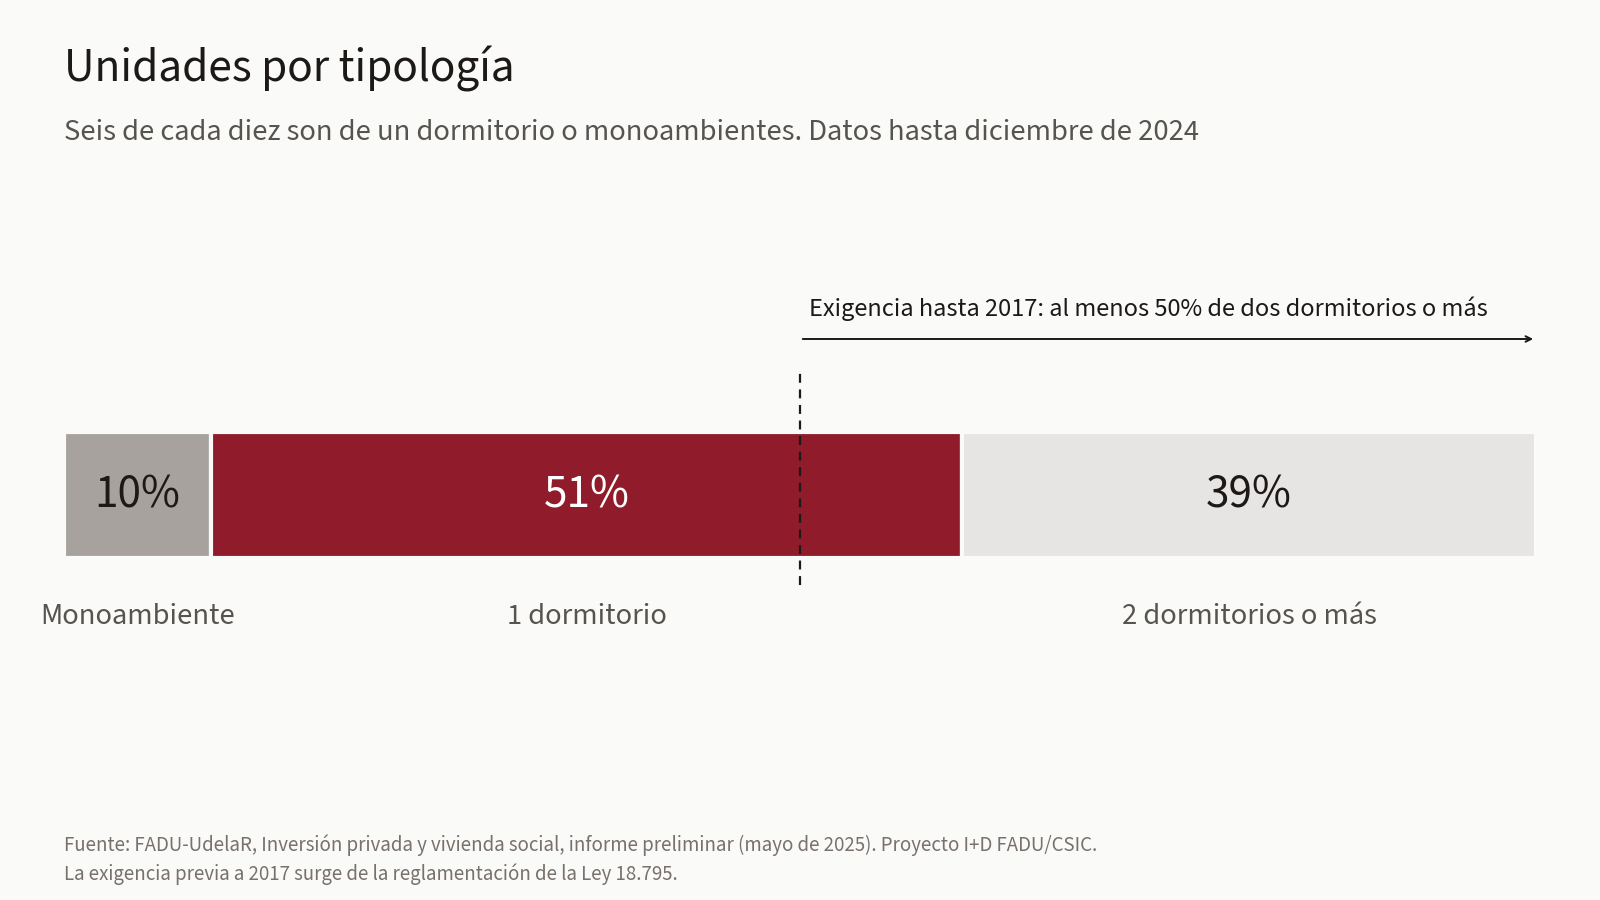
En su origen no había topes de precio. En 2014 se limitó el precio de una cuarta parte de las unidades de cada proyecto en Montevideo, y en 2017 ese límite bajó al 10%, con la condición de que esas unidades quedaran a disposición del Ministerio de Vivienda a valores por debajo del mercado. Los promotores sostenían que esas unidades se vendían a pérdida o trasladaban su costo al resto del edificio. Hasta esa reglamentación, además, la mitad de las viviendas de cada proyecto debía tener dos dormitorios o más.
En abril de 2020, el Decreto 129/020 marcó un giro. Eliminó los topes de precio de venta y de alquiler, y también la reserva de unidades para el Ministerio. Liberó la proporción de apartamentos de un dormitorio e incorporó los monoambientes de 25 a 40 m², hasta un 25% de las unidades de cada proyecto. Según la evaluación posterior de la propia Agencia Nacional de Vivienda, la nueva reglamentación también facilitó la incorporación de amenities, con impacto directo en el precio de venta. El decreto cambió además la denominación: el régimen dejó de llamarse de interés social y pasó a conocerse como vivienda promovida.
El objetivo declarado del cambio era estimular la inversión para que llegara a los mismos sectores de siempre. El cambio de nombre acompañó, sin embargo, un desplazamiento del énfasis: del destinatario de la vivienda a la vivienda como producto de inversión.
Un motor para la construcción
Lo que siguió fue un fuerte impulso a la construcción de vivienda. Al cierre de 2025, la Agencia Nacional de Vivienda registraba 41.384 unidades en obra o terminadas y más de 25.000 ventas declaradas desde la creación del régimen.
En Montevideo, el peso del régimen es evidente. Un equipo de investigación de FADU-UdelaR estima que las viviendas promovidas explican el 27% del aumento de viviendas de Montevideo en la última década, y el 7,8% a nivel nacional. La propia ANV, en un documento de evaluación de 2025, reconoce que la ley promovió vivienda de calidad, contribuyó a renovar el stock y llevó inversión a zonas intermedias de la ciudad.
Quien recorre hoy esos barrios lo ve sin necesidad de estadísticas. Casas de principios del siglo pasado conviven con edificios nuevos, y cuadras que durante años tuvieron poco movimiento vuelven a sumar vecinos. La transformación no es homogénea ni siempre armónica con su entorno, pero es real.
Dónde se construyó
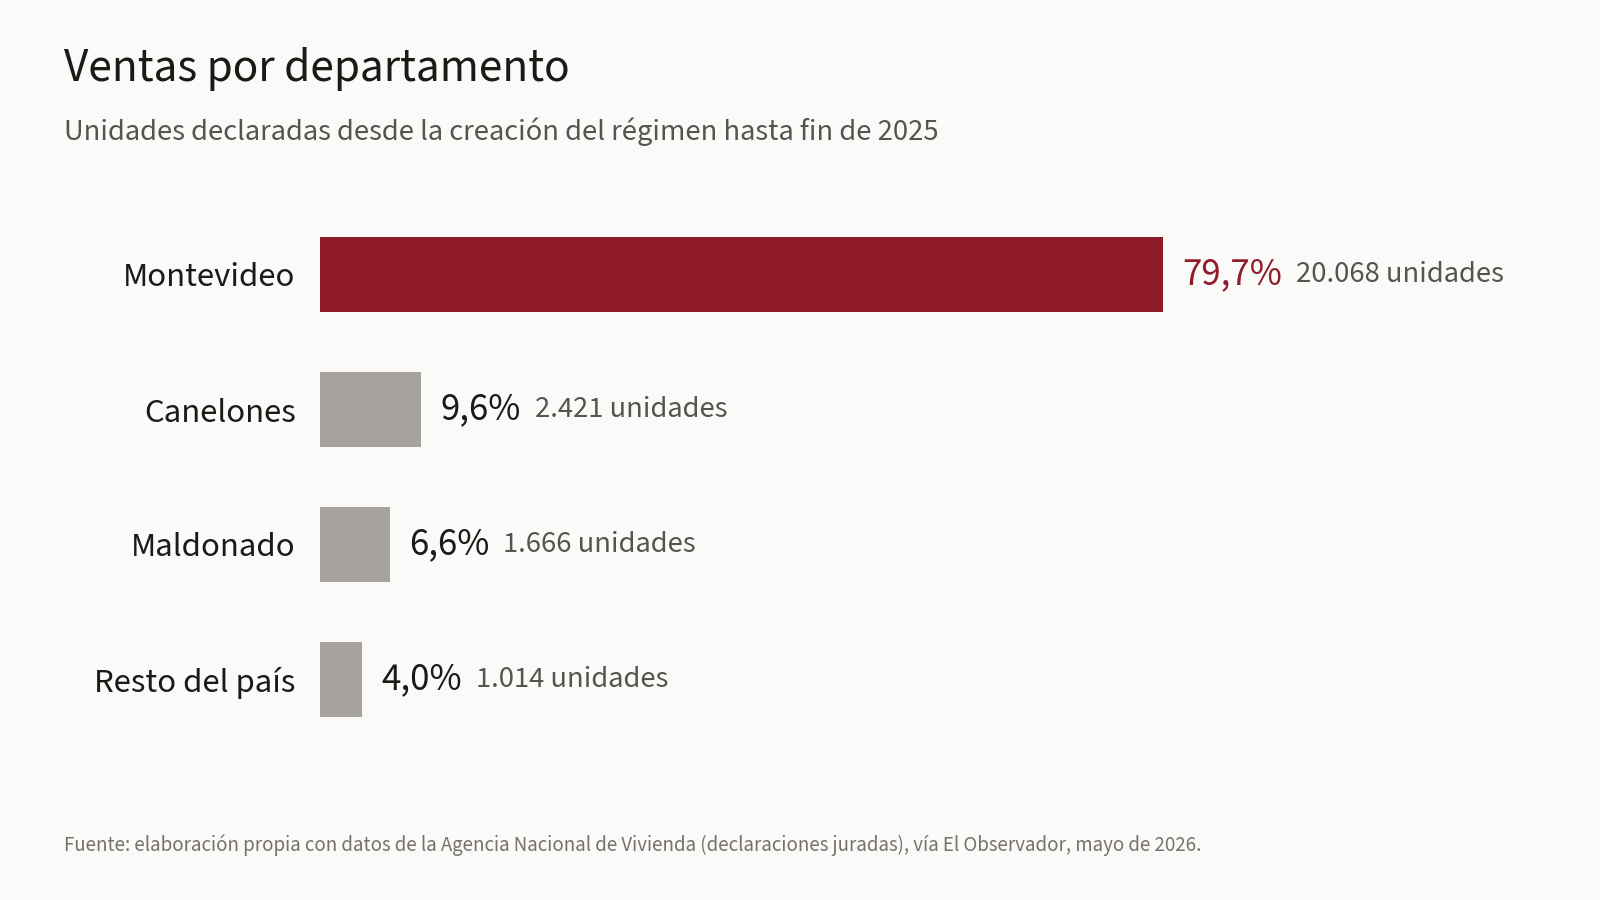
La inversión se concentró donde la demanda y la rentabilidad eran mayores. Montevideo reúne el 79,7% de las ventas declaradas, con 20.068 unidades en 760 proyectos. Canelones sigue con el 9,6%, casi todo en Ciudad de la Costa, que concentra el 87% de las ventas del departamento. Maldonado suma el 6,6%. Los demás departamentos reúnen el 4% restante, y Treinta y Tres es el único sin proyectos registrados.
Dentro de Montevideo, el documento de la ANV observa que los proyectos tienden a ubicarse en las zonas de mejor relación entre riesgo y retorno, generalmente en los bordes de las áreas habilitadas. La ubicación responde también a la normativa departamental: aunque el régimen es nacional, son las intendencias las que definen alturas, retiros y densidades. Fuera de la capital, la eliminación de los topes de precio y la falta de un control más estricto de costos favorecieron proyectos de alto valor comercial en Ciudad de la Costa y en las cercanías de Punta del Este, al punto de que la agencia plantea reevaluar los límites de las zonas promovidas.
La geografía del régimen reproduce, en buena medida, la del mercado: la exoneración se concentró donde la inversión ya tenía incentivos para llegar.
Qué se construyó
El régimen no solo produjo cantidad. También definió una forma de habitar. Según el estudio de FADU, hasta diciembre de 2024 el 61% de las unidades promovidas eran de un dormitorio o monoambientes: 51% y 10% respectivamente. Hasta 2017, como se vio, la mitad de las viviendas de cada proyecto debía tener dos dormitorios o más.
El monoambiente concentra buena parte del debate público. Los números, sin embargo, ubican el cambio principal en otro lado. El verdadero protagonista de esta etapa es el apartamento de un dormitorio. El registro de la ANV confirma la tendencia: en 2025, el 51,9% de las unidades vendidas fue de un dormitorio.
Esa tipología responde a hogares más chicos y a nuevas formas de vivir la ciudad. Las investigadoras de FADU señalan que también es la que mejor rentabiliza el suelo, y advierten que las unidades pequeñas dificultan el afincamiento de familias con hijos. Las dos lecturas pueden ser ciertas al mismo tiempo.
Los precios completan el cuadro. En 2025, según las declaraciones juradas presentadas ante la ANV, un monoambiente promovido costó en promedio US$ 94.473, uno de un dormitorio US$ 123.551 y uno de dos dormitorios US$ 161.885. El metro cuadrado promedio se ubicó en US$ 2.445, un 8,5% más que el año anterior.
Quién compra y el rol de la inversión extranjera
Responder para quién se construyó es más difícil. No existe un registro oficial del destino final de las unidades.
Las estimaciones disponibles provienen de portales inmobiliarios y consultoras privadas, con metodologías distintas y cifras dispares. Todas apuntan, sin embargo, a un perfil similar: una parte importante de las compras tiene destino de inversión, se concentra en monoambientes y unidades de un dormitorio, e incluye una participación relevante de compradores de la región, en particular argentinos.
Conviene leer estas estimaciones con cuidado. Que un comprador invierta no significa que la vivienda quede vacía: la mayoría de esas unidades se vuelca al alquiler y suma oferta en zonas con servicios. Tampoco el inversor es siempre un gran capital. En muchos casos es un pequeño ahorrista que busca una renta para complementar sus ingresos o su jubilación. El régimen, en ese sentido, amplió más la oferta de alquiler que el acceso a la propiedad.
Lo que evaluó el propio Estado
El documento de la ANV de 2025 ofrece la lectura institucional más completa del régimen. Reconoce sus logros en calidad, renovación del stock y dinamización de zonas intermedias, y señala su deuda: en el acceso de hogares de ingresos medios y medios bajos, los resultados no fueron igual de positivos.
El diagnóstico apunta a cuestiones concretas. Para controlar la razonabilidad del costo de cada proyecto se usa como referencia el costo de construcción del INE, a falta del valor que prevé la normativa, una solución que el propio documento considera limitada. Observa que una parte de los proyectos combina los beneficios de la vivienda promovida con los de la Ley de Inversiones: entre 2020 y marzo de 2025, el 20% de los proyectos promovidos calificaba como de gran dimensión económica. Y plantea evaluar en qué medida se desea exonerar a las unidades de un dormitorio y a los monoambientes, tipologías muy demandadas para el alquiler, así como la pertinencia de ciertos amenities, como las piscinas en proyectos de más de 20 viviendas.
Que este diagnóstico provenga del organismo que asesora en la gestión del régimen le da un peso particular. Es una evaluación técnica hecha desde adentro del instrumento.
Límites del análisis
El análisis tiene límites que conviene explicitar. La principal carencia es la ausencia de un registro público del destino final de las unidades: no se sabe con precisión cuántas ocupan sus propietarios, cuántas se alquilan, a qué precio ni bajo qué modalidad. Las estimaciones privadas sobre el perfil de los compradores no pueden verificarse de forma independiente, por lo que este análisis no las cuantifica.
Los datos de tipologías corresponden a un informe preliminar, y no fue posible confirmar si los porcentajes refieren a Montevideo o a todo el país. Los precios surgen de declaraciones juradas de las empresas y reflejan valores declarados.
Conclusiones
La pregunta del comienzo tiene ahora una respuesta más precisa. En sus primeros quince años, la vivienda promovida produjo más de 41.000 unidades en obra o terminadas y renovó barrios enteros de Montevideo, que reúne cerca del 80% de las ventas. Produjo, sobre todo, apartamentos chicos: seis de cada diez son de un dormitorio o monoambientes. Y los compró, en buena medida, un inversor que los volcó al alquiler, aunque sin un registro oficial esa proporción no puede medirse con precisión.
Frente a los objetivos de la ley, el resultado es desigual, y confirma la hipótesis de partida. El régimen cumplió el primero de los fines que enumeraba su artículo 3, ampliar la oferta de vivienda para venta o alquiler: movilizó capital local y extranjero, sostuvo la actividad de la construcción durante años y llevó inversión a zonas con servicios. Cumplió en mucha menor medida el que le daba nombre, facilitar el acceso de los hogares de ingresos bajos, medios bajos y medios.
Los dos resultados no se contradicen. El instrumento, tal como quedó reglamentado desde 2020, está diseñado para estimular la oferta, y la oferta por sí sola no resuelve el acceso cuando los precios, la tipología y la falta de crédito dejan afuera a quienes pueden pagar un alquiler y, sin embargo, no logran reunir el ahorro necesario para comprar.
De ese diagnóstico se desprenden algunas implicancias. La primera es de estabilidad: un régimen que funciona como motor de inversión necesita reglas previsibles, y los cambios bruscos pondrían en riesgo lo que sí se consiguió. La segunda es de orientación: hay margen para dirigir parte del impulso hacia tipologías familiares y hacia zonas de la ciudad que todavía necesitan inversión. La tercera es de información: sin un registro público del destino final de las unidades y de los alquileres, el debate seguirá apoyándose en estimaciones de mercado.
Nota de método y fuentes
Método. Se cruzaron dos tipos de fuentes: registro oficial (declaraciones juradas presentadas por las empresas ante la Agencia Nacional de Vivienda y documentos de evaluación del organismo) e investigación académica (FADU-UdelaR). Las estimaciones privadas de mercado se mencionan solo de forma general y no se cuantifican.
Fuentes.
- IMPO. Ley N.º 18.795, Acceso a la vivienda de interés social, 17 de agosto de 2011. Artículos 1 a 5.
- Agencia Nacional de Vivienda. Informes de precios y ventas de viviendas promovidas, datos 2025.
- Agencia Nacional de Vivienda. Documento de evaluación de la Ley 18.795, 2025.
- Del Castillo, A.; Lamoglie, G.; Aniotz, Y. y otros. Inversión privada y vivienda social. Informe preliminar, Proyecto I+D FADU/CSIC, UdelaR, mayo de 2025. Presentación en SAU, agosto de 2025.
- IMPO. Decreto N.º 129/020, reglamentación de la Ley 18.795, abril de 2020.
- O2 Tower: MAG, desarrolladora del proyecto.
Datos consultados en setiembre de 2026.